Fleur - Budget Planner
Fleur BudgetØkonomiBekræftet
- 58.00 Anmeldelser
- 4,6
- Downloads
- 10.000+
- Pris
- Free
Skærmbilleder
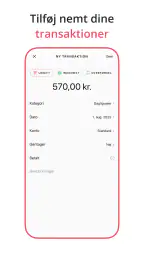
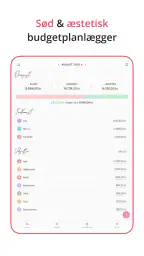
 Analyse af Appwesome
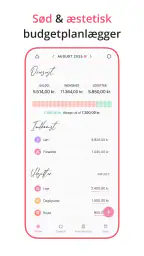
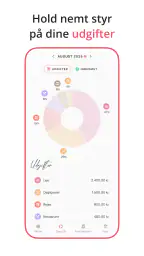
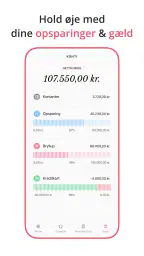
Jeg har prøvet Fleur - Budget Planner som en enkel økonomiapp til hverdagen, og mit første indtryk er, at den går efter noget andet end de tunge budgetværktøjer. Den vil gøre det lettere at se, hvad pengene faktisk bliver brugt på, uden at hele oplevelsen føles som et regneark. Det æstetiske udtryk fylder tydeligt, men det er ikke kun pynt: Når en app føles behagelig at åbne, bliver det også mere realistisk at registrere små køb løbende.
Fleur er udviklet af Fleur Budget og ligger i kategorien økonomi. Den kan hentes gratis, har en aldersmærkning på PEGI 3 og kræver Android 8.0 eller nyere. På Google Play har den en gennemsnitlig vurdering på 4,6 baseret på omkring 170 vurderinger, mens installationstallet ligger på over 10 tusind. Den aktuelle version er 1.0.9, så det er stadig en forholdsvis ung app, men den har allerede fået en lille brugerbase omkring sig.
Sådan fungerer den i en almindelig budgetrutine
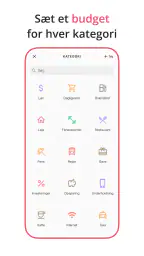
Den mest naturlige måde at bruge Fleur på er at gøre registreringen til en lille vane i stedet for en stor økonomisk oprydning. Jeg ville begynde med at oprette eller tilpasse de kategorier, der passer til mit liv: dagligvarer, transport, bolig, abonnementer, fornøjelser og eventuelt en kategori til spontane køb. Derefter kan hvert køb føjes til, mens det stadig er friskt i hukommelsen. Det er langt mere brugbart end at vente til slutningen af måneden og forsøge at rekonstruere alt ud fra kontoudtoget.
Det gode ved denne tilgang er, at appen ikke behøver at styre hele min økonomi for at være nyttig. Jeg kan bruge den som et ekstra lag oven på min bankapp. Banken viser saldo og transaktioner, mens Fleur hjælper mig med at fortolke forbruget. Den forskel er vigtig. En bankapp er normalt bedst til at fortælle, hvor meget der står på kontoen; en udgiftstracker er bedre til at vise, hvorfor pengene forsvinder.
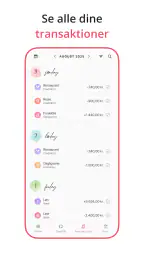
Et realistisk eksempel er en travl uge, hvor jeg køber kaffe på vej til arbejde, bestiller mad en aften og tager offentlig transport flere gange end normalt. Hver enkelt udgift virker måske ubetydelig. Når jeg registrerer dem i samme uge, bliver mønstret tydeligere. Jeg kan så justere den følgende uge i stedet for først at opdage problemet, når budgettet allerede er overskredet. Den største styrke er ikke en magisk besparelse, men den hurtige feedback mellem køb og beslutning.
Jeg ville dog ikke anbefale at skrive alle mulige økonomiske mål ind fra starten. Det er fristende at lave et meget detaljeret system med mange underkategorier, men det kan gøre hverdagsregistreringen langsommere. Fleur fungerer bedst, når kategorierne er brede nok til at kunne vælges på få sekunder, men præcise nok til at afsløre et mønster. Hvis alle cafébesøg, snacks og restaurantmåltider får hver sin kategori, kan overblikket faktisk blive dårligere.
Den første opsætning bør være praktisk, ikke perfekt
Jeg ville starte med en kort liste over de udgifter, der fylder mest i hverdagen. Faste poster som husleje eller abonnementer kan holdes adskilt fra fleksible køb, fordi de kræver forskellige beslutninger. Et abonnement kan måske opsiges én gang, mens madbudgettet skal justeres igen og igen. Den skelnen gør det lettere at vide, hvad jeg skal handle på, når jeg ser tallene.
Andre artikler, du kan læse
Et nyttigt trick er at bruge den første periode som observation i stedet for at jagte et bestemt resultat. Jeg ville registrere normalt i nogle dage og først derefter ændre budgetterne. På den måde bliver planen baseret på min faktiske adfærd og ikke på et optimistisk gæt. Det er især relevant for personer, der ofte undervurderer små køb, fordi de hver for sig ser harmløse ud.
Fleur er derfor mest overbevisende for studerende, unge voksne, par med fælles hverdagsudgifter og alle, der gerne vil have et mere konkret forhold til deres forbrug. Den passer også til en person, der bliver motiveret af et roligt og pænt interface. Hvis du derimod vil have avanceret investeringsoverblik, automatisk bankintegration eller meget detaljeret gældsstyring, bør du se på en mere specialiseret løsning. Fleur forsøger ikke at være et komplet finanssystem, og det er både dens styrke og dens begrænsning.
Indstillingerne, der er værd at tænke over
Jeg ville bruge lidt tid på indstillingerne, før jeg begyndte at registrere alt. Ikke fordi Fleur kræver en kompliceret konfiguration, men fordi en god arbejdsgang afhænger af, at appen passer til den måde, jeg allerede håndterer penge på. Hvis jeg normalt tænker i ugentlige beløb, giver det mere mening at vurdere forbruget uge for uge. Hvis lønnen kommer én gang om måneden, er en månedlig rytme sandsynligvis mere naturlig.
Det vigtigste valg er efter min mening balancen mellem detaljer og hastighed. Jeg ville vælge kategorier, som jeg kan genkende uden at tænke. “Mad” kan være nok for nogle, mens andre har brug for at skelne mellem dagligvarer og takeaway. Der findes ikke én rigtig opsætning, men der findes en forkert opsætning for den enkelte: nemlig en, der kræver så mange tryk og overvejelser, at jeg opgiver efter få dage.
Jeg ville også kontrollere, hvordan beløb og perioder vises, så appens visning passer med min egen økonomiske plan. Små misforståelser i datoer eller budgetperioder kan give et skævt billede, især hvis jeg sammenligner en del af en måned med et fuldt månedsbudget. Det er en af de mindre glamourøse detaljer, men den har stor betydning for, om tallene føles troværdige.
En anden god vane er at holde faste udgifter adskilt fra spontane udgifter, også selv om de ligger under samme overordnede område. Hvis jeg blander et månedligt abonnement med tilfældige køb af underholdning, kan en høj kategori vise to helt forskellige problemer. Den ene kræver måske en engangsbeslutning, den anden kræver en ændring i vaner. Et klart skel gør appens oversigt mere handlingsorienteret.
Hurtige mønstre, der gør registreringen realistisk
Efter min mening bør Fleur bruges i korte øjeblikke, ikke som en ugentlig pligt, der føles som administrativt arbejde. Jeg ville registrere et køb lige efter betalingen eller samle flere køb på et fast tidspunkt om aftenen. Den bedste metode afhænger af, om jeg typisk husker detaljer godt. Hvis jeg ofte glemmer småbeløb, er øjeblikkelig registrering bedst. Hvis jeg har få køb, kan en kort daglig gennemgang være tilstrækkelig.
En effektiv arbejdsgang er at bruge de samme kategorier konsekvent i stedet for at omdøbe dem hver gang, jeg ser en ny type køb. Konsistens gør sammenligninger værdifulde. Hvis en caféudgift én dag bliver lagt under mad og en anden dag under fornøjelser, bliver appens billede mindre præcist, selv om alle beløb er tastet korrekt ind.
Jeg ville også bruge en ugentlig gennemgang med ét enkelt spørgsmål: Hvilken kategori ændrede sig mest, og var det med vilje? Det spørgsmål er bedre end bare at konstatere, at jeg brugte for meget. Hvis transporten steg på grund af ekstra arbejdsdage, er det ikke nødvendigvis et problem. Hvis små spontane køb steg uden en klar grund, er det dér, en konkret justering kan hjælpe.
For en person med skiftende indkomst kan det være smartere at planlægge ud fra et forsigtigt grundbeløb end ud fra den bedste måned. På den måde bliver budgettet mindre sårbart. I en god måned kan det ekstra beløb gå til opsparing eller en særlig udgift, mens den almindelige plan stadig kan fungere i en svagere måned. Fleur kan støtte denne tankegang, fordi den gør det muligt at følge forbrugsvaner uden at lade én god måned definere hele planen.
Par kan også få noget ud af appen, hvis de aftaler kategorierne på forhånd. Det er ikke nødvendigvis smart at registrere alt i én fælles pulje, hvis den ene person har ansvar for transport og den anden for dagligvarer. En enkel aftale om, hvad kategorierne betyder, kan forhindre diskussioner senere. Appen løser ikke kommunikationen i sig selv, men den kan give samtalen et mere konkret udgangspunkt.
Hvor den begynder at vise sine grænser
Fleur er bedst, når jeg selv vil registrere og forstå mine udgifter. Den manuelle tilgang kan samtidig blive en friktion. Hvis jeg har mange kortkøb, flere konti eller hyppige overførsler, kan det føles som dobbeltarbejde at indtaste alt i en separat app efter at have set det i banken. Her vil en løsning med automatisk import være mere bekvem, selv om den også kan være mindre personlig og give fejl i kategoriseringen.
Det er også værd at være realistisk omkring, hvor meget en pæn præsentation kan løse. Et behageligt design gør det lettere at vende tilbage, men det kan ikke erstatte en klar økonomisk beslutning. Hvis jeg konsekvent sætter et urealistisk lavt budget, vil en oversigt med flotte farver stadig fortælle mig, at planen ikke holder. Fleur er et værktøj til opmærksomhed, ikke en erstatning for prioritering.
Brugere, der ønsker detaljerede rapporter, avanceret deling, flere valutaer eller dyb analyse af investeringer, bør undersøge alternativer i den mere professionelle ende. Jeg ville også vælge en anden type app, hvis mit vigtigste behov er regningsbetaling eller automatisk synkronisering med banken. Fleur giver mest mening for den, der vil have et overskueligt, manuelt system til forbrug og budgettering.
Der er desuden en økonomisk detalje, man bør være opmærksom på. Appen kan hentes gratis, men køb i appen kan koste 79 kroner, hvis betalingen sker via Google Play. Det betyder ikke nødvendigvis, at gratisversionen er ubrugelig, men jeg ville kontrollere betalingsskærmen og vilkårene, før jeg bekræfter noget. For en enkel budgetapp er det rimeligt at vide på forhånd, hvilke funktioner der eventuelt kræver betaling, så værktøjet ikke selv bliver en uventet post i budgettet.
Den relativt unge versionshistorik betyder også, at jeg ville holde mine forventninger passende. Den aktuelle version 1.0.9 viser, at appen er i aktiv udvikling, men jeg ville stadig gemme mine egne økonomiske rutiner et andet sted, hvis de er vigtige. Det er ikke en kritik af Fleur specifikt; det er en fornuftig vane med alle apps, der bruges til personlige oplysninger og løbende planlægning.
Min vurdering efter at have brugt den som hverdagsværktøj
Jeg synes, Fleur - Budget Planner rammer en sympatisk mellemvej. Den er mere fokuseret end et almindeligt notat, men mindre tung end mange komplette økonomiplatforme. Det æstetiske udtryk gør den indbydende, mens den manuelle registrering tvinger mig til at være mere bevidst om hvert køb. For mig er det en fordel, så længe antallet af kategorier holdes nede, og jeg bruger appen ofte nok til, at registreringen ikke hober sig op.
Den passer især godt til dig, der vil opdage dine vaner, før du forsøger at optimere dem. Du får mest ud af den, hvis du kan afsætte et øjeblik efter køb eller en fast kort gennemgang hver dag. Den er mindre egnet, hvis du forventer, at appen automatisk samler hele din økonomi og fortæller dig præcis, hvad du skal gøre.
Min anbefaling er derfor at begynde enkelt: opret få kategorier, registrer normalt i den første periode, og ændr kun én vane ad gangen. Brug derefter oversigten til at finde den kategori, hvor en lille ændring faktisk er realistisk. Det kan være at planlægge takeaway, begrænse impulskøb eller sætte et mere ærligt beløb af til transport. Den slags små justeringer er mere holdbare end et ekstremt budget, der bryder sammen efter få dage.
Samlet set er Fleur et godt valg for den, der vil have en venlig og overskuelig budgetapp til dagligt forbrug. Den er gratis at komme i gang med, har PEGI 3 og fungerer på Android fra version 8.0, hvilket gør den tilgængelig for mange brugere. Jeg ville ikke vælge den som mit eneste økonomiske værktøj, hvis jeg havde avancerede behov, men som en enkel udgiftstracker kan den gøre en reel forskel. Hvis du faktisk vil åbne appen igen i morgen, er dens rolige design og korte arbejdsgang vigtigere end en lang liste af funktioner.
Højdepunkter
- Enkel registrering af indtægter og udgifter i hverdagen.
- Giver et hurtigt overblik over
- hvor pengene bliver brugt.
- Budgetter kan gøre det lettere at planlægge faste månedlige udgifter.
- Kategorier hjælper med at opdage unødvendigt forbrug.
- Velegnet til brugere
- der ønsker en overskuelig økonomiapp.
Begrænsninger
- Kræver regelmæssig manuel indtastning for at være præcis.
- Avancerede analysefunktioner kan være begrænsede.
- Ikke nødvendigvis egnet til fælles økonomi med flere brugere.
- Manglende bankintegration kan gøre budgettering mere tidskrævende.
- Nogle funktioner kan være låst bag køb eller abonnement.
Ofte stillede spørgsmål
01Hvad er Fleur – Budget Planner, og hvem passer appen til?
Fleur – Budget Planner er en budgetapp, der hjælper dig med at få overblik over indtægter, faste udgifter, variable køb og opsparing. Den er især nyttig for studerende, familier og personer, der gerne vil følge deres forbrug uden at arbejde med komplicerede regneark. Appen passer bedst til brugere, som ønsker en enkel og visuel måde at planlægge økonomien på.
02Hvordan opretter jeg et budget i Fleur – Budget Planner?
Når du starter appen, kan du normalt begynde med at angive din indkomst og derefter tilføje udgiftskategorier som bolig, mad, transport, abonnementer og fritid. Du kan tilpasse beløbene efter din egen økonomi og vælge en månedlig plan. Det er en god idé at være realistisk fra begyndelsen, så budgettet bliver et praktisk værktøj og ikke blot et optimistisk mål.
03Kan Fleur – Budget Planner automatisk hente oplysninger fra min bank?
Fleur – Budget Planner bør ikke antages at have adgang til din bankkonto, medmindre appens aktuelle beskrivelse udtrykkeligt oplyser, at bankintegration understøttes. I mange tilfælde skal indtægter og udgifter registreres manuelt, hvilket giver bedre kontrol, men kræver lidt disciplin. Før download bør du undersøge appens privatlivspolitik og kontrollere, hvilke finansielle data der eventuelt indsamles.
04Er Fleur – Budget Planner gratis at bruge?
Appens prisstruktur kan variere afhængigt af platform, region og udviklerens aktuelle abonnementer. Nogle funktioner kan være gratis, mens avancerede værktøjer, ekstra statistikker eller reklamefri brug kan kræve betaling. Kontrollér derfor altid oplysningerne i Google Play eller App Store, før du downloader. Vær også opmærksom på prøveperioder, automatisk fornyelse og betingelserne for opsigelse.
05Er mine økonomiske oplysninger sikre i Fleur – Budget Planner?
Du bør behandle alle budgetoplysninger som følsomme data, selv om appen ikke nødvendigvis forbinder direkte til din bank. Gennemgå appens tilladelser, privatlivspolitik og oplysninger om datalagring, før du indtaster personlige detaljer. Brug gerne en stærk skærmlås på telefonen, og undgå at skrive kontonumre, kortoplysninger eller andre data ind, som appen ikke har brug for.
Fleur - Budget Planner på andre sprog


